

En Colombia es común clasificar a los deudores en dos bandos: el "buen pagador", visto como alguien ordenado por naturaleza, y el "mal pagador", señalado de incumplir por pura falta de voluntad.
Sin embargo, la más reciente edición de Banca y Economía, la publicación de análisis de la Asociación Bancaria y de Entidades Financieras de Colombia (Asobancaria) muestra que la realidad es más compleja: cumplir con una obligación no depende solo de las ganas de pagar, sino de la combinación entre la capacidad económica, la estabilidad del ingreso, la información disponible, los hábitos y el entorno de cada hogar.
En un país donde, según el DANE, el 55,7 % de los ocupados trabajaba en la informalidad al cierre de 2025 (cifra que llega al 83,5 % en las zonas rurales), el dinero no siempre llega el mismo día ni en la misma cantidad. Por eso, dos personas con la misma voluntad de pagar pueden terminar en situaciones financieras completamente opuestas.
En este sentido, la cultura de pago es el conjunto de hábitos y expectativas que hacen que pagar a tiempo sea lo normal. Pero cuando el dinero no alcanza, aparece la vulnerabilidad: según la Encuesta de Capacidades Financieras de la OCDE, entre quienes han enfrentado meses en que sus ingresos no cubrían sus gastos, el 59,6 % recurrió a préstamos informales, el 30,8 % aplazó pagos y apenas el 17,8 % acudió al crédito formal.
¿Por qué tomamos decisiones de dinero que después lamentamos?
Las finanzas personales no funcionan como una calculadora: están atravesadas por emociones y sesgos de comportamiento que nos llevan a tomar decisiones de las que luego nos arrepentimos:
- El sesgo del presente: priorizar el antojo o la urgencia de hoy sin medir el peso que tendrá esa cuota en los próximos meses. Un estudio con 244 participantes en Colombia encontró que las personas más impulsivas tienden a escoger créditos que les dan más flexibilidad en el flujo de caja, aunque, según cómo paguen, puedan resultar más costosos.
- El exceso de optimismo: creer que los gastos bajarán y los ingresos subirán, y subestimar golpes como la pérdida del empleo o una emergencia familiar.
- La mentalidad de escasez: cuando el presupuesto está "al límite", la mente se concentra en apagar los incendios del día a día y queda poco espacio para comparar tasas, revisar plazos o planear pagos a mediano plazo. En el estudio colombiano, fue el factor con la relación más consistente con el sobreendeudamiento.
La deuda no termina cuando le entregan el dinero
El verdadero reto del crédito empieza después del desembolso. Cuando llega un imprevisto hay dos caminos: negociar con la entidad o, por temor o desconocimiento, ignorar las llamadas y pedir prestado en otro lado para tapar el hueco.
Las entidades también pueden ayudar. Un experimento con 7.063 clientes en mora de una entidad financiera colombiana encontró que recibir mensajes comportamentales redujo en un 4 % la probabilidad de seguir incumpliendo. Los mensajes más efectivos fueron los asociados al cumplimiento como norma social, por ejemplo: "8 de cada 10 colombianos pagan sus créditos a tiempo". Y la tecnología suma: en Australia, un recordatorio por SMS elevó en 28 % el pago del mes siguiente.
Para las crisis más graves, la ley contempla mecanismos de protección. Asobancaria recuerda que el régimen de insolvencia de persona natural, cuya reforma (Ley 2445 de 2025) reconoce expresamente la buena fe de las partes, es una segunda oportunidad para quien de verdad perdió su capacidad de pago, no una vía para evadir deliberadamente sus obligaciones.
Seis claves para mantener sus cuentas al día
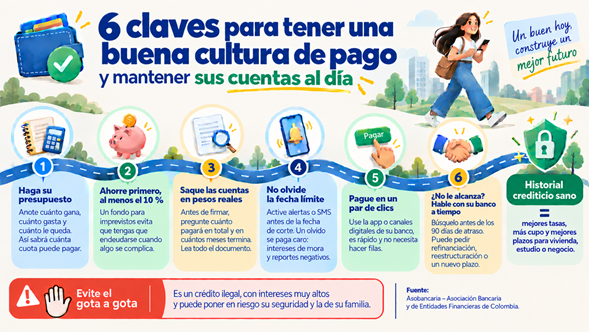
Pagar a tiempo es más fácil cuando hay hábitos claros y canales sencillos. Estas son las recomendaciones de Asobancaria:
- Haga su presupuesto: anote cuánto gana, cuánto gasta y cuánto le queda. Así sabrá qué cuota puede asumir sin ahogarse.
- Ahorre primero, al menos el 10 %: un fondo para imprevistos evita que tenga que endeudarse cuando algo se complica.
- Saque las cuentas en pesos reales: antes de firmar, pregunte cuánto pagará en total y en cuántos meses termina.
- No olvide la fecha límite: active alertas o mensajes de texto (SMS) antes de la fecha de corte. Un olvido se paga caro: intereses de mora y reportes negativos.
- Pague en un par de clics: use la app o los canales digitales de su entidad: es rápido y no tiene que hacer filas.
- Hable con su banco a tiempo: si prevé que no le alcanzará para la cuota, busque a su entidad, idealmente antes de la fecha de pago. No espere a acumular meses de atraso: puede pedir un acuerdo de pago, una reestructuración o un nuevo plazo.
Preguntas Frecuentes
¿Por qué cuidar el historial de pago me beneficia directamente?
Un buen comportamiento de pago demuestra responsabilidad y les abre las puertas a montos más altos, tasas de interés más bajas y mejores plazos para financiar vivienda, estudio o negocio propio. Además, le ayuda a no depender del "gota a gota", un préstamo ilegal con intereses abusivos que pone en riesgo su tranquilidad y su seguridad.
¿Qué debo hacer si sé que este mes no podré pagar la cuota de mi crédito?
No deje pasar el tiempo ni evite la comunicación. Acérquese a su entidad financiera antes de la fecha límite de pago; allí puede pedir alternativas como rediferir la deuda (ampliar el plazo), refinanciarla (cambiar condiciones como la tasa) o reestructurarla (unificar varias deudas en un solo crédito), según su situación.
¿Cómo puedo aprender a hacer un presupuesto?
Manejar bien el bolsillo no requiere ser experto en matemáticas. Puede acudir a herramientas como guías prácticas y aplicación móviles para identificar sus gastos hormiga, registrar todos sus movimientos financieros y diseñar un plan de ahorro acorde a la economía de su familia.
Anuncios.