
Es es un espacio de expresión libre e independiente que refleja exclusivamente los puntos de vista de los autores y no compromete el pensamiento ni la opinión de Las2Orillas

Es evidente que Francia atraviesa dificultades. Las protestas por el lamentable estado de su sistema educativo han derivado recientemente en disturbios motivados por el costo de la vida y la inquietud sobre el rumbo del país, dejando a su paso un rastro de destrucción. Aunque la situación parece grave, también lo parecían las protestas de los «chalecos amarillos» hace unos años. Quizás estas protestas resulten ser algo similar; tal vez no sean más que un obstáculo en el camino que, dentro de poco, apenas se podrá ver en el retrovisor.
Pienso lo contrario. Estas protestas marcan un antes y un después de la versión francesa del estado de bienestar europeo, con su conjunto único de rigideces, prioridades políticas y grupos de interés. Simplificando, se puede decir que Francia ha estado dividida entre los de adentro y los de afuera. Los de adentro son mayores, más blancos, dueños de sus propias viviendas, tienen empleos fijos y, en 2026, pueden esperar recibir una pensión generosa a una edad promedio de 60,7 años (frente a los 65,4 años en Suecia). Los de afuera son más jóvenes, menos blancos, es poco probable que sean propietarios de una vivienda, tienen muchas menos probabilidades de estar empleados (el desempleo juvenil en Francia es del 20,6 % frente al 7,4 % en Alemania), cuentan con protecciones laborales limitadas y menos estabilidad laboral, y ven que el sistema de pensiones actual por el que están pagando es insostenible; que el sistema con el que se jubilarán será, inevitablemente, menos generoso.
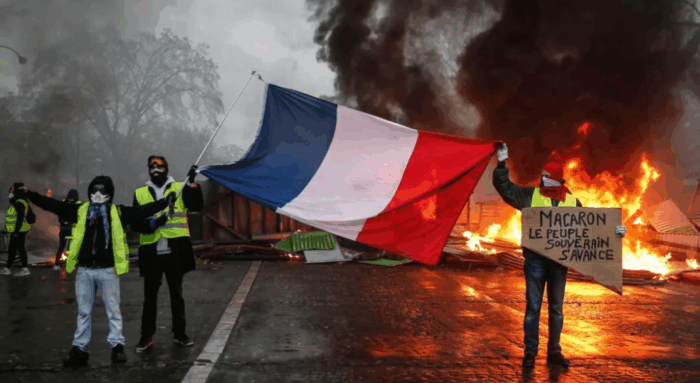
No hay ilustración más gráfica de esta tensión que el hecho de que el 32 % del presupuesto del Ministerio de Educación se destine al pago de pensiones. Esto forma parte de una tendencia más amplia: las transferencias sociales (salud y bienestar, incluidas las pensiones) pasaron de representar el 53,1 % del gasto público total en 1995 al 59,7 % en 2026. La educación ha sido uno de los sectores más afectados por los recortes. Francia destina el 14,1% de su PIB a las pensiones, casi el doble del promedio de la OCDE de 8,1 %. En la práctica, Francia ha estado incurriendo en déficits, tomando plata prestada para financiar el aumento de las transferencias sociales a la población de mayor edad, al mismo tiempo que recorta el gasto en servicios para los jóvenes. Una situación que resulta moral, social y fiscalmente insostenible. No es de extrañar que los jóvenes se sientan abandonados y traicionados, y que finalmente hayan salido a las calles para protestar contra décadas de desatención y desigualdad intergeneracional.
Podemos dejar que los franceses decidan cómo enfrentar las dimensiones morales y sociales de sus problemas. Sin embargo, la insostenibilidad fiscal de Francia le importa a Colombia. Una crisis fiscal francesa, incluso si no llegara al extremo de un impago de su deuda, podría generar un fenómeno conocido como huida hacia la calidad: ante una mayor incertidumbre, los inversionistas buscarían proteger su dinero vendiendo bonos de países emergentes, como Colombia, para trasladarlo a activos considerados más seguros, como los bonos del Tesoro de Estados Unidos. Colombia podría pagar los platos rotos de esto desatando su propia crisis. La pregunta entonces es: ¿qué tan grave es la situación de Francia?
Francia, con una deuda pública cercana a los US$ 4 trillones, equivalente a alrededor del 119 % de su PIB, es considerada por muchos como el eslabón débil de la economía mundial. A primera vista, esta percepción resulta difícil de explicar: Japón tiene una deuda equivalente al 204 % de su PIB e Italia al 138 %, mientras que el Gobierno de Estados Unidos paga intereses más altos para financiar su deuda.
Además, Francia conserva una calificación crediticia de grado de inversión, entre A+ y AA, mientras que Colombia, con una calificación de BB−, se encuentra en la categoría especulativa, conocida como “bonos basura”. Sin embargo, una mirada más detenida revela un panorama mucho más preocupante. El problema no radica tanto en el nivel actual de endeudamiento como en la ausencia de un plan creíble para es tabilizar la deuda y manejar los considerables riesgos de que la situación fiscal empeore, y mucho
Para estabilizar sus finanzas, Francia necesita reducir su déficit presupuestario hasta un nivel en el que su deuda no crezca como una bola de nieve. La agencia de calificación Fitch estimó recientemente que, para lograrlo, sería necesario reducir el déficit en un 3,5 % del PIB. Esto exigiría importantes recortes del gasto y/o aumentos de impuestos. Como señala Fitch con sobriedad, “la tolerancia social ante un nivel tal de restricción fiscal podría ser limitada”. Desde la publicación del informe, la posición fiscal de Francia ha seguido deteriorándose. El país paga más cuando pide prestado y la carga de los intereses aumenta rápidamente: pasará del 0,3 % del PIB en 2025 a una cifra estimada del 0,8 % del PIB en 2028.
Claramente, el gobierno tendrá que encontrar recursos adicionales para fortalecer el sistema educativo. Hace sólo pocos días, los líderes estudiantiles rechazaron la oferta de inyectar 4 billones de euros en el sistema educativo por considerarla insuficiente. A la luz de este gasto adicional, el objetivo de estabilización de la deuda equivale ahora, probablemente, a al menos el 4,0 % del PIB.
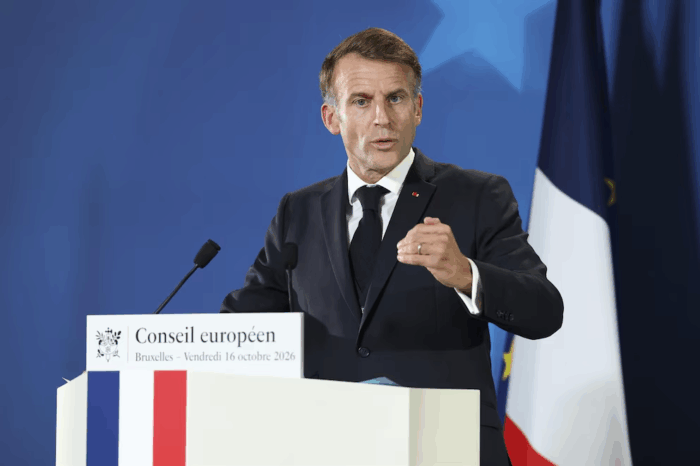
La situación política en Francia hace improbable que el país logre un giro fiscal de esta magnitud sin atravesar algún tipo de crisis fiscal. Francia no ha registrado un superávit presupuestario en los últimos 50 años. No existe un consenso en el país sobre la necesidad de reducir el gasto público. Muchos consideran que el problema podría resolverse aumentando los impuestos a los más ricos, empezando por aquellos que Macron eliminó. Si bien esto beneficiaría las finanzas francesas, probablemente provocaría una fuga de capitales y una caída en la inversión; de por sí, no reduciría el déficit lo suficiente como para evitar que la deuda aumente como bola de nieve. Tarde o temprano, Francia tendrá que recortar el gasto de manera significativa, algo que lleva intentando hacer, y con grandes dificultades, durante las últimas tres décadas. No es que no se apliquen recortes. Sí se aplican, pero nunca llegan a cerrar la brecha presupuestaria.
Este fenómeno puede observarse en la coyuntura actual. Para reducir el déficit proyectado para 2026 del 5,4 % al 5 %, se plantean recortes del gasto por valor de 36.000 millones de euros, junto con un aumento de la recaudación fiscal de 18.000 millones de euros. A pesar de la oposición que estas medidas han suscitado en las calles de París, es probable que salgan adelante: los principales partidos de la oposición, en aras de proyectar una imagen de responsabilidad fiscal de cara a las elecciones presidenciales de abril, probablemente optarán por la abstención durante la votación del presupuesto, dando paso a su aprobación. No obstante, resulta poco probable que el déficit se reduzca en un 0,4 %, dado el incremento del gasto destinado al pago de intereses y a la educación. Lo mismo ocurre con la propuesta presupuestaria para 2027, que contempla medidas adicionales, como la congelación de los salarios en el sector público y la revalorización de ciertas pensiones, con el objetivo de mantener el déficit en el 5,0 %. Una vez áms, el aumento del gasto en intereses y educación (el presupuesto educativo propuesto para 2027 se mantiene, en la práctica, estancado) implicaría que esta cifra sea mayor. La oposición a estas medidas será, previsiblemente, aún más intensa que la que se manifestó en los recientes disturbios, por lo que es muy probable que algunas de ellas terminen siendo suavizadas. En resumen, ante el aumento del gasto en algunos sectores y la falta de ahorro, y a falta de medidas adicionales, es muy probable que el déficit termine situándose entre el 6 % y el 7 % del PIB. La situación es mala, pero es probable que empeore.
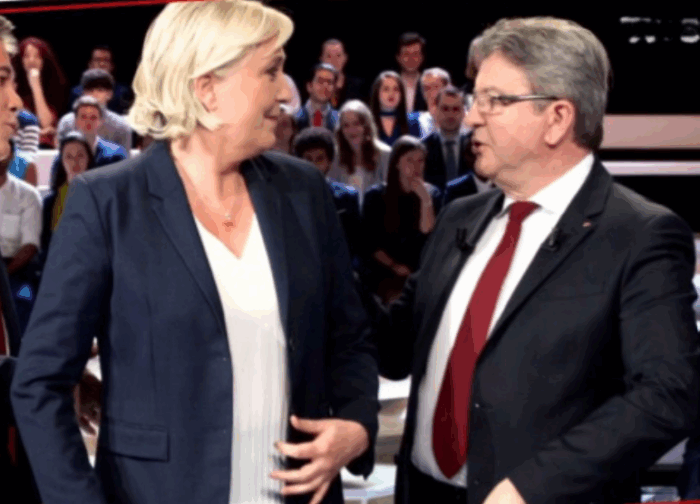
En la última etapa de las campañas presidenciales, aunque los candidatos defienden en el papel la prudencia fiscal, sus propuestas apuntan en la dirección contraria. Los sondeos anticipan una segunda vuelta entre Marine Le Pen, del partido Agrupación Nacional (RN), y Jean-Luc Mélenchon, del partido La Francia Insumisa. Mélenchon ha alarmado a los inversionistas al plantear la posibilidad de un impago de la deuda. Le Pen, por su parte, propone revertir la reforma pensional de Macron y reducir la edad de jubilación a 62 años. La candidata ha dicho que la medida costaría 9.000 millones de euros, muy por debajo de los 39.000 millones estimados por el Institut Montaigne, un centro de estudios independiente. Le Pen también asegura que identificó ahorros netos por 140.000 millones de euros en cinco años. Así como así. Sin duda, la cifra ha despertado escepticismo. Más preocupantes aún son estas declaraciones de Le
Pen: “Si los inversionistas sólo prestan a tasas exorbitantes, nuestro estado y sistema social colapsan.” Cuando los gobiernos responsabilizan a los mercados de sus problemas fiscales, en lugar de reconocer los desequilibrios de sus propias cuentas, aumenta el riesgo de perder la confianza de quienes financian su deuda. La crisis es inevitable.
Le Pen ha prevaricado frente al asunto de las pensiones. Pero, teniendo en cuenta las expectativas de sus electores, tendrá que empezar a aterrizar sus promesas de mayor gasto social. La candidata necesita también explicar con urgencia cómo financiará sus propuestas, sustentar sus estimaciones de costos y demostrar que los ahorros prometidos son realmente alcanzables. De lo contrario, si el gasto aumenta y los ahorros no se materializan, el déficit podría aumentar, y mucho. Pero esto no es todo. Hay una serie de riesgos macroeconómicos que pueden volver este panorama lúgubre aún más oscuro: el estallido de la burbuja de inversión en inteligencia artificial (IA) y centros de datos podría provocar una caída de los mercados bursátiles mundiales, mientras que una escalada del conflicto entre Irán y Estados Unidos podría desencadenar nuevas alzas en los precios del petróleo, agravando aún más las perspectivas económicas.
El costo de asegurarse contra un eventual impago de la deuda francesa ha aumentado considerablemente. No obstante, la probabilidad de que Francia incumpla sus obligaciones en los próximos cinco años sigue siendo baja: apenas del 1,44 %. Según el economista y premio Nobel Paul Krugman, una de las razones por las que esta probabilidad se mantiene en un nivel tan bajo, demasiado bajo a su juicio, es que los mercados y muchos analistas confían en que la Unión Europea intervendrá para estabilizar la situación mucho antes de que Francia llegue a una situación de impago.
Sin embargo, incluso si la UE decidiera intervenir, no está claro que pudiera hacerlo. Krugman advierte que Francia podría cruzar la línea entre ser “demasiado grande para caer” y “demasiado grande para ser rescatado” . No existe, en efecto, un mecanismo sencillo ni una vía directa para evitar un impago francés. El Instrumento de Protección de la Transmisión de la UE, por ejemplo, sólo está disponible para los países que cumplen las normas fiscales comunitarias, una condición que Francia no cumple. Además, durante la crisis del euro de 2010, Francia y Alemania exigieron a varios países del sur de Europa recortes drásticos en sus estados de bienestar como condición para recibir un rescate. Es consecuente que ahora impongan condiciones similares. Es improbable que Francia reciba un tratamiento benevolente del fuerte de la UE, Alemania, que respeta la prudencia fiscal como si fuera sagrada. Y, dada la antipatía de Le Pen hacia la UE, tampoco es probable que el Banco Central Europeo tenga prisa por rescatar a su eventual gobierno. Todo apunta, por tanto, a un periodo prolongado de turbulencias, en el que la situación fiscal francesa seguiría deteriorándose mientras se desarrollan negociaciones complejas y tensas sobre las condiciones de un eventual rescate.
La crisis fiscal de Colombia la coloca en una situación más crítica que Francia
Colombia está en una situación aún más crítica que Francia. Su sostenibilidad fiscal es aún más lejana. El tema se ha discutido mucho, pero valdría la pena detenerse en dos datos que, sin duda, son para alarmarse. El primero es que en julio de este año, el pago de intereses consumía el 27,5 % de los ingresos tributarios. El segundo es que si no se toman medidas de emergencia, el déficit de 2026 llegará a una cifra desorbitante del 7,4%. El empeño del gobierno en encontrar salidas es de destacar. El presidente ya anunció recortes de gasto en el funcionamiento del Estado. Su proyecto de ley de rescate económico será discutido en los próximos días e incluye otros recortes y la ampliación de la base tributaria. Su estrategia fiscal ha sido bien recibida por los inversionistas y analistas.
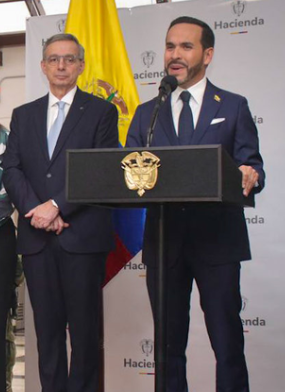
Al igual que ocurrió en Francia, Colombia enfrenta problemas complejos que la desvían de la senda hacia la estabilidad fiscal. El gobierno tiene todavía el gran reto de reconstruir gran parte del país tras el terremoto de agosto y el fenómeno del Niño, al mismo tiempo que deberá modernizar las fuerzas armadas para hacerle frente al creciente uso de drones por parte de los grupos narcoterroristas. Pero quizás el desafío más urgente que tiene es prepararse para navegar un entorno económico mundial con riesgos crecientes.
Uno de ellos, la reanudación de la guerra en Irán, ocurrirá apenas concluyan los procesos electorales en Estados Unidos e Israel. El precio del petróleo ya ha subido a 115 dólares por barril a raíz de estas advertencias, lo que es un gran revés para la economía mundial. El segundo riesgo que advierten muchos expertos es que la burbuja de inversión en inteligencia artificial (IA) está a punto de estallar. Las señales de alerta están por todas partes. La inversión de firmas como Amazon, Microsoft, Google y Meta en IA supera, sólo este año, los 720 billones de dólares. Esta cifra es escalofriante pues puede triplicar lo que gastaron hace tan sólo dos años. Lo más miedoso es que se anticipa que el próximo año puede incluso ser mayor.
El entorno internacional , un ingrediente que suma dificultades
Hay pocos indicios de la mayor rentabilidad necesaria para justificar este gasto. Las acciones de estas cuatro grandes compañías han caído, en promedio, un 10 % desde los máximos alcanzados hace apenas dos semanas. Todas excepto Microsoft registran un flujo de caja libre negativo, algo especialmente llamativo si se tiene en cuenta la enorme capacidad de estas empresas para generar efectivo. Su apuesta por la IA responde, ante todo, a la convicción de que quedarse atrás en esta carrera puede poner en riesgo su propia supervivencia. Una lógica estratégica que, por ahora, parece imponerse sobre los criterios tradicionales de evaluación de inversiones.
Otras grandes empresas también se han sumado a esta fiebre. Oracle y SpaceX han aumentado drásticamente sus inversiones y su endeudamiento, hasta el punto de que su gasto de capital se acerca al de los gigantes del sector. Pero los riesgos son aún mayores en los rincones menos visibles del ecosistema de la IA, donde empresas más pequeñas acumulan deudas cuyo pago depende de que sus inversiones lleguen a ser rentables. También empiezan a reaparecer prácticas financieras preocupantes: Nvidia, por ejemplo, está prestando dinero a sus propios clientes para que puedan comprar sus chips. Al mismo tiempo, las instituciones financieras están agrupando préstamos vinculados a la IA, clasificándolos en tramos según su nivel de riesgo y combinándolos en nuevos instrumentos financieros que luego venden a distintos tipos de inversionistas. Es una operación muy similar a la que se utilizó con los créditos hipotecarios antes de la crisis financiera mundial de 2008-2009. No es un secreto que esta ingeniería financiera no logró contener el riesgo; por el contrario, contribuyó a propagarlo por todo el sistema. No hay muchas razones para pensar que esta vez será diferente.
En un artículo publicado en 2022 en el Journal of Finance, varios investigadores demostraron que uno de los mejores indicadores para anticipar una crisis financiera es la combinación de un rápido crecimiento del endeudamiento y un fuerte aumento de los precios de los activos en un mismo sector durante un periodo de tres años. Cuando se presentan ambas condiciones, la probabilidad de una crisis el siguiente año se acerca al 40 %, frente al 7 % en condiciones normales. La burbuja inmobiliaria que precedió a la crisis financiera mundial de 2008 presentaba estas características, al igual que la actual expansión de la inteligencia artificial.
Los 44 días de mandato de la primera ministra del Reino Unido, Liz Truss, quien anunció recortes de impuestos sin financiamiento y desató el pánico en los mercados de bonos, demuestran la rapidez con la que anuncios de políticas mal concebidas y con grandes consecuencias fiscales pueden desestabilizar la posición fiscal de un país. Es perfectamente posible que Marine Le Pen caiga en una trampa similar.
También es posible que estos acontecimientos coincidan, por ejemplo, con una corrección de mercado o un crac financiero en medio de la crisis fiscal francesa.
Si alguno de estos escenarios se materializa, podría desencadenarse de nuevo, una “huida hacia la calidad”, es decir, una búsqueda de activos considerados más seguros. Los inversionistas venderían bonos de economías emergentes, como los colombianos, para refugiarse en activos como los bonos del Tesoro estadounidense. Esto elevaría los intereses que Colombia tendría que pagar para financiarse y podría agravar su situación fiscal, hasta poner en riesgo el pago de su deuda. Colombia tendría, por tanto, menos tiempo del que se pensaba para corregir sus desequilibrios. La prudencia aconseja acelerar el ajuste fiscal y reducir el déficit en 2 y 3 puntos adicionales del PIB.
También le puede interesar:
Anuncios.